Prioriteit: 🔴 Hoog
In 5 van de 6 examenjaren: dekkingsbijdrage berekenen, break-evenafzet of -omzet bepalen, of aantonen dat het resultaat positief is.
Wat moet je kunnen?
- De dekkingsbijdrage per product en als percentage van de omzet berekenen.
- De break-evenafzet en de break-evenomzet berekenen.
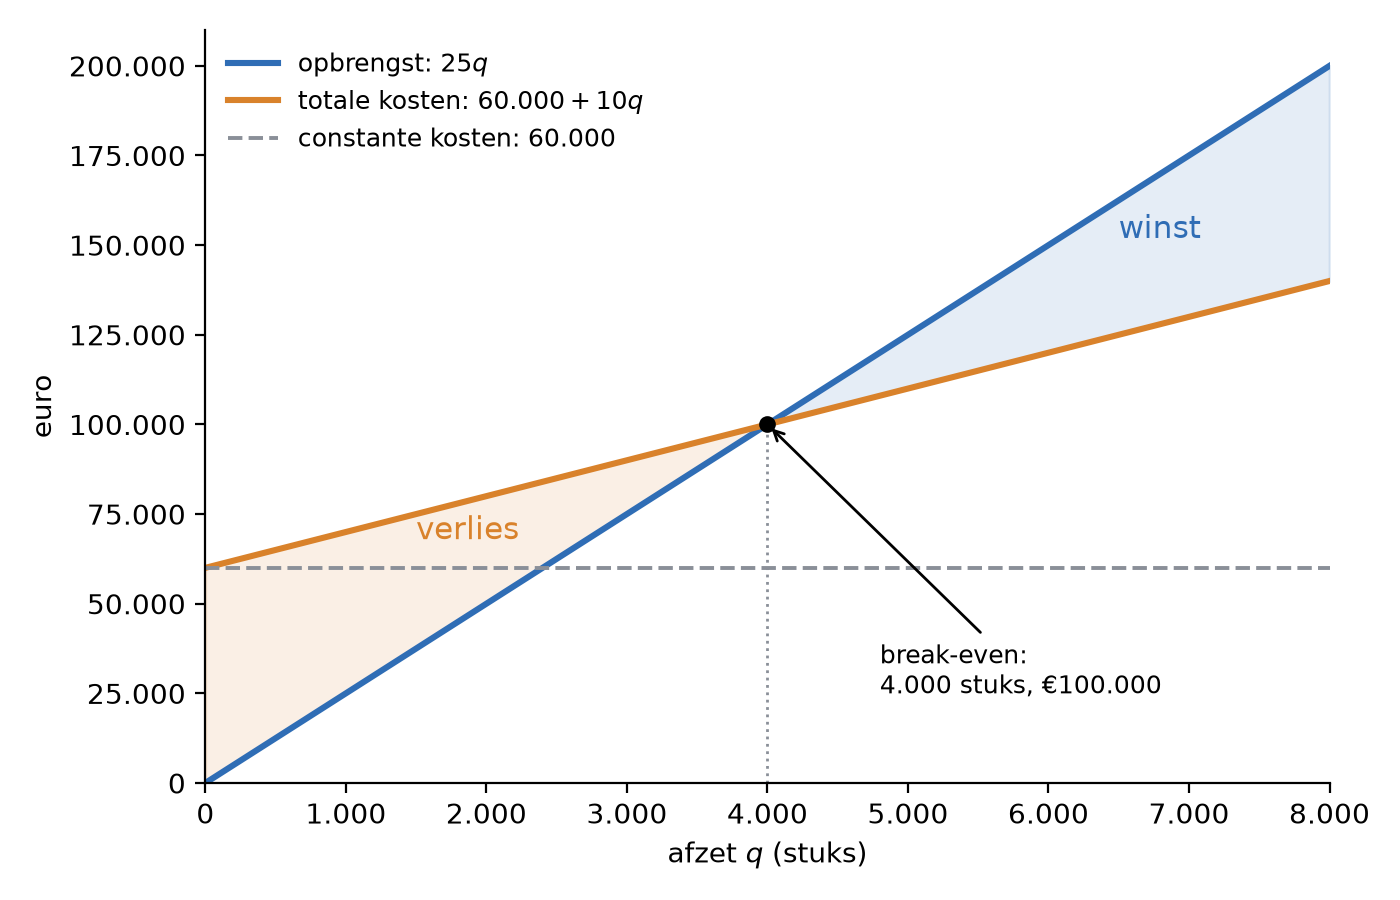
- De lijnen voor opbrengsten, constante en totale kosten in een grafiek tekenen en aflezen.
De kern
( = totale constante kosten)
- De dekkingsbijdrage is wat elk product overhoudt om de constante kosten te dekken (zie Constante en variabele kosten).
- Boven de break-evenafzet levert elk extra product winst op ter grootte van de dekkingsbijdrage.
- In de grafiek: de opbrengstlijn begint in de oorsprong; de totale-kostenlijn begint op hoogte . Het snijpunt is het break-evenpunt.
Zo wordt het gevraagd
- “Bereken met behulp van de dekkingsbijdrage per … hoeveel … er minimaal verkocht moeten zijn … om break-even te spelen” (2023-1 vraag 30).
- Break-evenomzet berekenen, waarbij je de variabele kosten eerst als percentage van de omzet afleidt (2026-2 vraag 18, 2p).
- “Bereken de dekkingsbijdrage per pizza” en het resultaat in een maand (2024-1 vraag 18–19).
- Een keuze onderbouwen met de dekkingsbijdrage per type abonnement (2025-1 vraag 29).
Zo formuleer je het antwoord. Schrijf drie stappen op: (1) dekkingsbijdrage per product = verkoopprijs − variabele kosten per product; (2) het te dekken bedrag (constante kosten, eventueel plus de gewenste winst); (3) break-evenafzet = te dekken bedrag / dekkingsbijdrage, naar boven afgerond op hele producten. Bij break-evenomzet deel je door (1 − variabele kosten als deel van de omzet).
Zo scoor je de punten. 1p per stap: bij 2023-1 vraag 30 1p voor de dekkingsbijdrage, 1p voor het te dekken bedrag en 1p voor het aantal; wie afrondde op 1.650 in plaats van 1.651, kreeg het laatste punt niet. Bij 2026-2 vraag 18 1p voor het variabele-kostenpercentage en 1p voor de break-evenomzet.
Uitgewerkt voorbeeld
Break-evenafzet en -omzet (examenstijl, vergelijk 2022-1 vraag 23)
Constante kosten €60.000 per jaar, verkoopprijs €25, variabele kosten €10 per product.
- Dekkingsbijdrage: per product
- Break-evenafzet: 4.000 producten
- Dekkingsbijdrage als deel van de omzet:
- Break-evenomzet: €100.000 (controle: )
Valkuilen
- De constante kosten delen door de verkoopprijs in plaats van door de dekkingsbijdrage.
- Voor de break-evenomzet delen door 60 in plaats van door 0,6.
- Constante kosten per product (kostprijsdeel) gebruiken als variabele kosten.
- Een break-evenafzet niet naar boven afronden (je verkoopt geen half product).
Test jezelf
Constante kosten €24.000, prijs €8, variabele kosten €5. Wat is de break-evenafzet?
stuks.
Wat gebeurt er met de break-evenafzet als de variabele kosten stijgen?
De dekkingsbijdrage daalt, dus de break-evenafzet stijgt.
Examenvragen om te oefenen
Doe deze vragen uit echte examens
- 2022 tijdvak 1, vraag 23: break-evenafzet en positief resultaat (3p) · antwoord · bijlage · uitwerkbijlage
- 2025 tijdvak 2, vraag 22–23: dekkingsbijdrage als percentage en de break-evenomzet (2p + 2p) · antwoord 22, 23 · bijlage
- 2024 tijdvak 1, vraag 22: aantal pizza’s voor de resultaatdoelstelling (3p) · antwoord · bijlage
Alle vindplaatsen
Aangetroffen in 5 van de 6 examenjaren — 83,3%.
Examen Vraag Antwoord Bijlage 2026 tijdvak 2 vraag 18 · 2 punten antwoord bijlage 2025 tijdvak 1 vraag 29 · 2 punten antwoord bijlage 2025 tijdvak 2 vraag 22 · 2 punten antwoord bijlage 2025 tijdvak 2 vraag 23 · 2 punten antwoord bijlage 2025 tijdvak 2 vraag 27 · 5 punten antwoord bijlage · uitwerkbijlage 2024 tijdvak 1 vraag 18 · 2 punten antwoord bijlage 2024 tijdvak 1 vraag 19 · 1 punt antwoord bijlage 2024 tijdvak 1 vraag 22 · 3 punten antwoord bijlage 2023 tijdvak 1 vraag 30 · 3 punten antwoord bijlage 2022 tijdvak 1 vraag 23 · 3 punten antwoord bijlage · uitwerkbijlage 2022 tijdvak 2 vraag 12 · 6 punten antwoord bijlage · uitwerkbijlage Toelichting per vindplaats
Ondersteunende onderwerpen
Onderwerpen die dit ondersteunt
- (geen)