Prioriteit: 🔴 Hoog
In 5 van de 6 examenjaren: interest, aflossing of restschuld in een bepaald jaar berekenen, en de twee vormen vergelijken.
Wat moet je kunnen?
- Per periode interest, aflossing en restschuld berekenen bij beide vormen.
- De vormen vergelijken (hoogte van de lasten in de tijd, totale interest, renteaftrek).
- Uitleggen wie hypotheekgever en wie hypotheeknemer is.
De kern
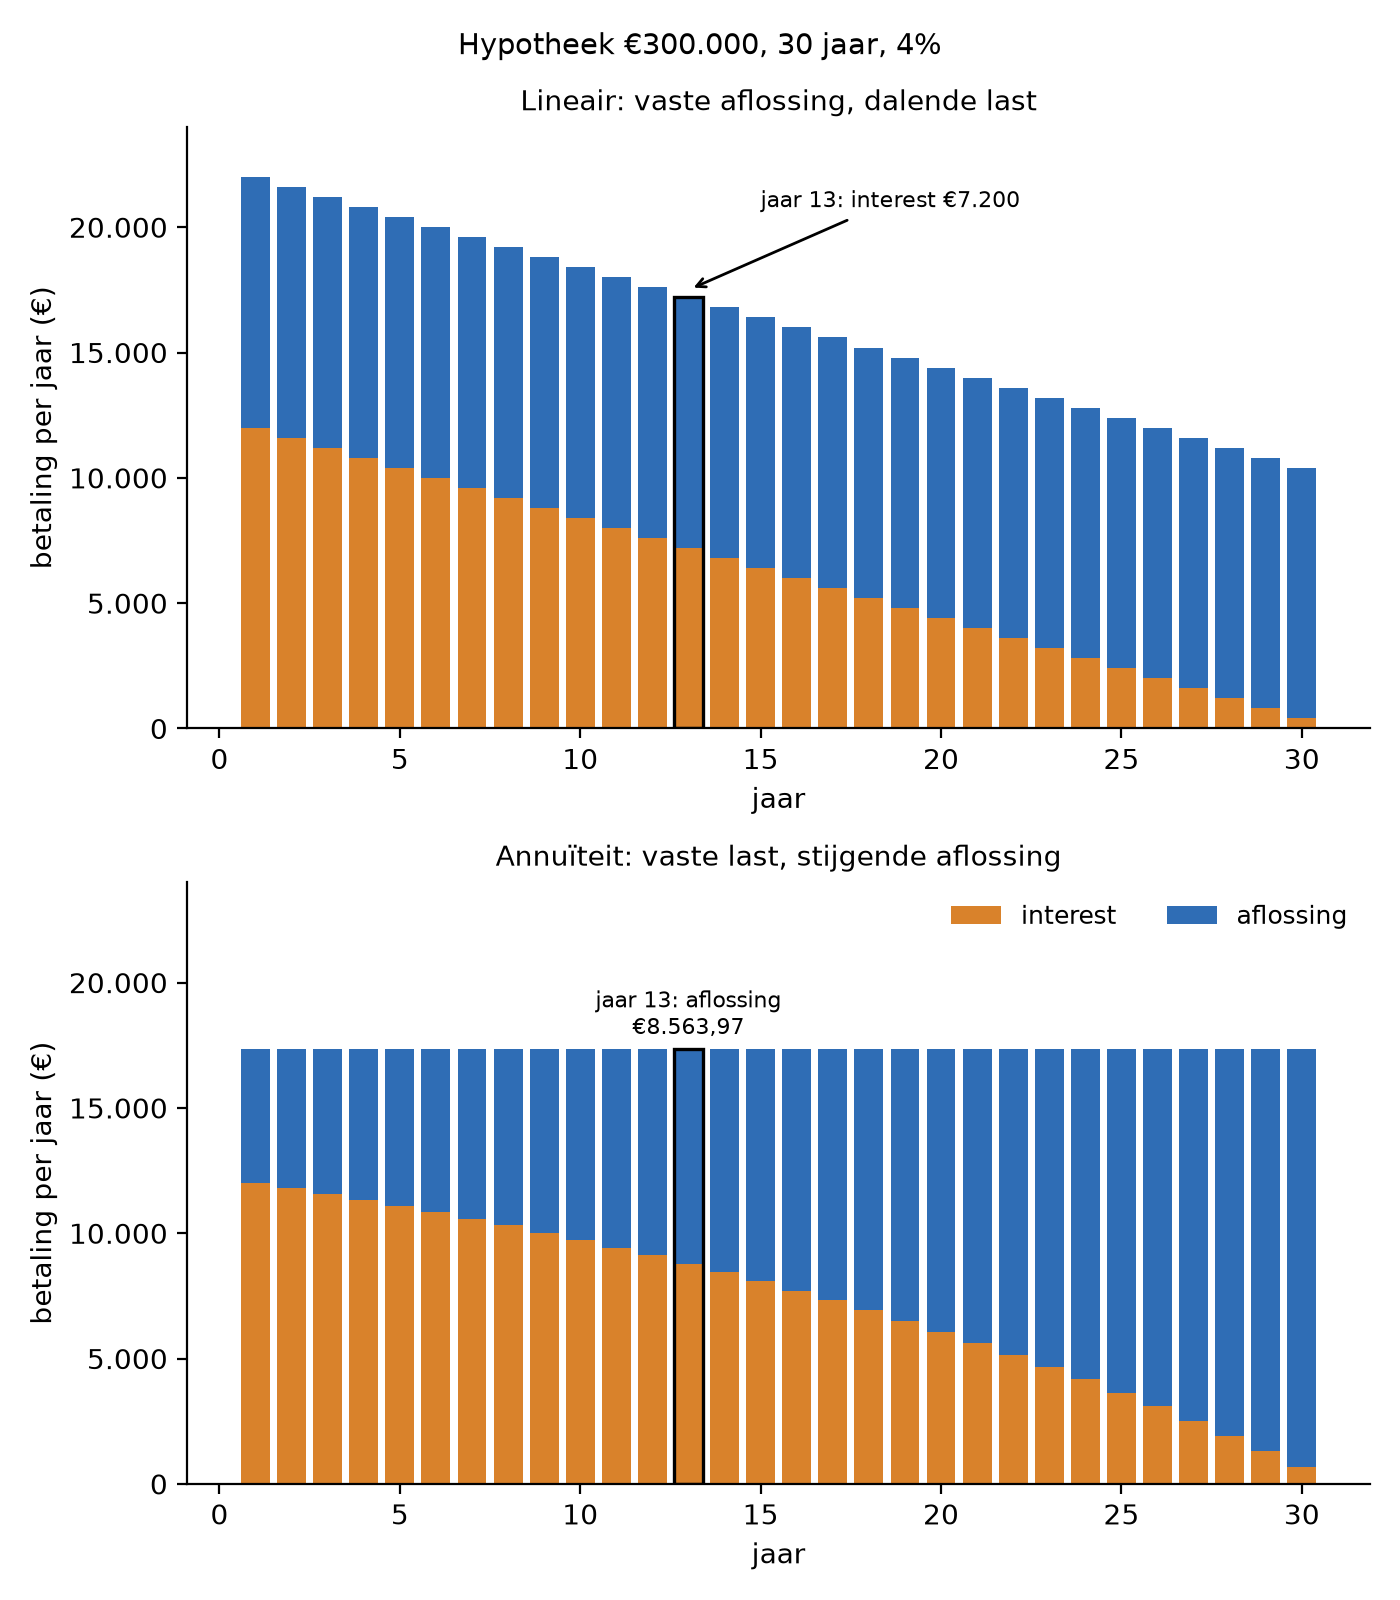
| Lineair | Annuïteit | |
|---|---|---|
| aflossing | gelijk: | stijgt |
| interest | daalt | daalt |
| totale last | daalt | gelijk |
| totale interest over de looptijd | lager | hoger |
- Interest in een periode = restschuld aan het begin van die periode × .
- Annuïteit: aflossing = annuïteit − interest. De restschuld is de contante waarde van de resterende annuïteiten (zie Contante waarde en eindwaarde van een reeks gelijke bedragen).
- Hypotheekgever = de lener (geeft het recht van hypotheek); hypotheeknemer = de bank.
- Door de renteaftrek zijn de nettolasten lager dan de brutolasten; omdat het interestdeel daalt, neemt het voordeel af (zie Huren versus kopen van een woning).
Zo wordt het gevraagd
- Interestkosten van jaar 13 bij een lineaire hypotheek en de aflossing van jaar 13 bij een annuïteitenhypotheek (2026-2 vraag 27–28).
- Interest en aflossing van een annuïtaire banklening per halfjaar (2026-1 vraag 24, 2p).
- “Leg uit of er bij een annuïtaire of bij een lineaire hypothecaire l[ening]…” (2024-2 vraag 27).
- “Wie is/zijn de hypotheekgever(s)? Motiveer het antwoord” (2022-3 vraag 26–29).
Zo formuleer je het antwoord. Lineair: aflossing per jaar = hoofdsom / looptijd, restschuld na jaar = hoofdsom − × aflossing, interest = rente × restschuld aan het begin van het jaar. Annuïteit: interest = rente × restschuld, aflossing = annuïteit − interest. Werk in een tabel per periode en schrijf de restschuld die je gebruikt erbij.
Zo scoor je de punten. Bij 2026-2 vraag 27 1p voor de restschuld aan het begin van het jaar en 1p voor de interest; bij 2026-1 vraag 24 1p voor interest en aflossing van het eerste halfjaar en 1p voor de totalen. Bij 2024-2 vraag 27 1p voor de hogere aflossing in het begin en 1p voor de lagere totale interest.
Uitgewerkt voorbeeld
Hypotheek €300.000, looptijd 30 jaar, 4% interest, jaarlijkse betaling. Lineair
- Aflossing per jaar:
- Restschuld begin jaar 13 (na 12 aflossingen):
- Interest jaar 13: €7.200
Annuïteit (annuïteit gegeven: €17.349,03)
- Restschuld begin jaar 13: €219.626,52 (contante waarde van de 18 resterende annuïteiten)
- Interest jaar 13:
- Aflossing jaar 13: €8.563,97
Valkuilen
- De interest berekenen over de restschuld aan het eind van het jaar.
- Na 12 jaar de restschuld na 13 aflossingen nemen.
- Hypotheekgever en hypotheeknemer omdraaien.
- Denken dat de aflossing bij een annuïteitenhypotheek gelijk blijft.
Test jezelf
Bij welke vorm betaal je over de hele looptijd de minste interest, en waarom?
Lineair: je lost in het begin meer af, dus de restschuld is steeds lager.
Waarom stijgen de nettolasten van een annuïteitenhypotheek in de loop van de tijd?
Het interestdeel daalt, dus het belastingvoordeel van de renteaftrek neemt af, terwijl de bruto annuïteit gelijk blijft.
Examenvragen om te oefenen
Doe deze vragen uit echte examens
- 2022 tijdvak 3, vraag 26–29: hele opgave over een hypotheek · antwoord 26, 29 · bijlage
- 2026 tijdvak 2, vraag 29: stijgende nettolasten van een annuïteitenhypotheek, zonder berekening (2p) · antwoord · bijlage
- 2021 tijdvak 3, vraag 13: toename van de interestkosten door een plan (3p) · antwoord · bijlage
Alle vindplaatsen
Aangetroffen in 5 van de 6 examenjaren — 83,3%.
Examen Vraag Antwoord Bijlage 2026 tijdvak 1 vraag 24 · 2 punten antwoord bijlage · uitwerkbijlage 2026 tijdvak 2 vraag 27 · 2 punten antwoord bijlage 2026 tijdvak 2 vraag 28 · 1 punt antwoord bijlage 2026 tijdvak 2 vraag 29 · 2 punten antwoord bijlage 2025 tijdvak 2 vraag 4 · 2 punten antwoord bijlage 2024 tijdvak 2 vraag 27 · 2 punten antwoord bijlage 2022 tijdvak 3 vraag 26 · 2 punten antwoord bijlage 2022 tijdvak 3 vraag 27 · 2 punten antwoord bijlage 2022 tijdvak 3 vraag 28 · 3 punten antwoord bijlage · uitwerkbijlage 2022 tijdvak 3 vraag 29 · 2 punten antwoord bijlage 2021 tijdvak 3 vraag 13 · 3 punten antwoord bijlage Toelichting per vindplaats
Ondersteunende onderwerpen
Onderwerpen die dit ondersteunt
- (geen)